
Съдържание
- Повечето токенизация се случва там, където непрофесионалните инвеститори не я виждат
- Три начина един актив да съществува ончейн
- Пет въпроса, в този ред
- Петте въпроса са кръг
- Въпрос втори: какво позволява законът?
- Въпроси трети и четвърти: кой издава и защо токен?
- Какво е ончейн днес
- Не всяка компания иска акциите ѝ да бъдат токенизирани
- Въпрос пети: кой го държи?
- Защо инвеститорът на дребно би искал токенизиран актив?
- Кой какво прави
- Европа: акциите и соларите минават, имотите се затрудняват
- Тестът за токенизация
- Перфектният токенизиран актив може никога да не съществува
- Перфектният токенизиран актив: моята оценка
- Кой може да спре вашия токен?
- Ако създавах блокчейн за токенизация
- Собственият токен на блокчейна: актив или пасив?
- Предимството е в това, което другите не правят
Токенизацията е лесна. Изборът на актив не е.
Пет въпроса, които да зададете, преди да токенизирате каквото и да било, и какво означават те за всеки, който създава блокчейн за токенизация.
Миналия месец в Лугано, на конференцията Future of Capital Markets, Адам Лорънс, съосновател и главен изпълнителен директор на rwa.xyz, оцени токенизираните активи в блокчейна на 30 до 40 млрд. долара. На фона на световните финанси, каза той, това „на практика се закръгля до нула“.[1] Това съвпада с оценката на rwa.xyz за „разпространените“ активи, токени, които могат да се движат между портфейли: 39,8 млрд. долара към 12 ноември, без стейбълкойните. Ако се добавят и „представените“ активи, които никога не напускат платформата на емитента, сумата е около 418 млрд. долара.[2]
През октомври платформата Distributed Ledger Repo на Broadridge е обработвала средно по 345 млрд. долара репо на ден.[3] В частен регистър. Това е токенизация в истински мащаб, а нито един непрофесионален инвеститор никога няма да я види.
За мен този контраст е цялата история. Този текст е за непрофесионалните инвеститори: активи, които обикновените хора биха държали, търгували или използвали като обезпечение за заем. Институциите токенизират по други причини, като по-бърз сетълмент и по-евтино прехвърляне на обезпечение, и това е тема за друг текст. Да пренесеш актив в блокчейна вече не е трудно. Технологията е почти стандартна услуга. Трудното е да отговориш на пет въпроса в правилния ред, като започнеш и завършиш с потребителите си. По-долу разглеждам какво се токенизира днес, прекарвам го през този тест, обяснявам защо перфектният токенизиран актив не съществува и завършвам с това, което бих направил, ако създавах блокчейн за токенизация.
Повечето токенизация се случва там, където непрофесионалните инвеститори не я виждат
Миналия месец, на конференция за блокчейн образование в Университета за национално и световно стопанство в София, лектор от банка имаше цял слайд за токенизация. Интересното беше, че тя имаше предвид нещо съвсем различно: замяната на номера на карти и данни на клиенти със случайни токени в системите на банката, за сигурност. Същата дума, друг свят. Тук токенизация означава представяне на актив (облигация, дял във фонд, акция) като токен в блокчейн.
Дори тогава две неща определят какво всъщност притежавате. Първото е правното. Повечето токени днес представляват претенция към актив, който се съхранява другаде. Токените на акции на Robinhood например са дългови ценни книжа, издадени от дружество в Джърси, офшорния финансов център на Нормандските острови. Те не ви дават никакви права върху самите акции.[4] Няколко държави позволяват нативна емисия, при която самият токен е регистърът на собствеността. Германия го прави със закона си за електронните ценни книжа (eWpG), Франция с режима DEEP.
Второто е достъпът. rwa.xyz разделя токенизираните активи на „представени“, при които токенът никога не напуска платформата на емитента, и „разпространени“, които могат да се движат между портфейли.[5] Аз бих разделил разпространените още веднъж. Токен, който се движи само между одобрени, идентифицирани портфейли, е съвсем различно нещо от токен, който можете да изпратите на всеки.
Три начина един актив да съществува ончейн
rwa.xyz разделя токенизираните активи на „представени“ и „разпространени“. Аз разделям разпространените още веднъж: само за одобрени портфейли и отворени.
Представени
Запис в регистър. Токенът никога не напуска платформата.
- Напуска платформата
- От портфейл към портфейл
- Използваем в DeFi
Разпространени, само за одобрени портфейли
Движи се ончейн, но само между одобрени портфейли с установена идентичност.
- Напуска платформата
- От портфейл към портфейл (само одобрени)
- Използваем в DeFi (пулове с ограничен достъп)
Разпространени, отворени
Веднъж емитиран, токенът се движи като всеки друг.
- Напуска платформата
- От портфейл към портфейл
- Използваем в DeFi
Повечето токенизация се случва там, където непрофесионалните инвеститори нямат достъп. Най-дълбоката промяна е във вътрешната инфраструктура на пазарите, управлявана от утвърдени играчи като DTCC, Broadridge, Kinexys на JPMorgan и Pontes на Европейската централна банка. Непрофесионалните инвеститори я усещат последни, и то само косвено. Писах за това през юли (на английски):
The Biggest Blockchain Story Is the One Crypto Chads Don't SeeТокенизацията преизгражда механизмите на световните финанси. Кой какво прави и в кои блокчейни.linkedin.com · Владислав Драмалиев · юли 2026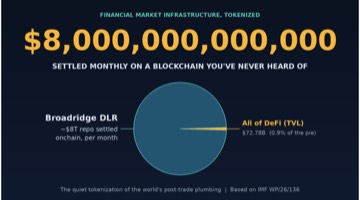
Пет въпроса, в този ред
Когато разглеждам проект за токенизация, задавам пет въпроса, в този ред:
- Какво искат потребителите ви? Какво вече правят с активите си и къде се затрудняват?
- Какво позволява законът? Под какъв режим и в коя държава се издава?
- Кой го издава и какъв негов проблем решава това?
- Защо токен? Какво прави той, което обичайната форма не може?
- Кой го държи и какво всъщност ще прави с него?
Потребителите са първи, защото те поставят целта. Законът е втори, защото очертава рамката, в която трябва да се побере всичко останало. Той решава кой може да издава, кой може да купува, колко може да се набере и къде може да се търгува токенът. Това не значи, че изграждате само това, което правилата позволяват. Значи, че познавате рамката, преди да проектирате продукта, защото правилата могат да направят бизнес модела невъзможен.
Петте въпроса работят като кръг, а не като списък за отмятане. Въпроси от втори до пети ви оставят с продукт, който реално можете да изградите. След това се връщате към първия въпрос: отговаря ли продуктът на това, което потребителите ви са поискали? Ако да, стартирайте го. Ако не, минете през кръга отново или, ако пречката е законът, работете за промяната му.
Петте въпроса са кръг
Въпроси от втори до пети превръщат това, което искат потребителите, в нещо, което можете да изградите. После го проверявате спрямо първия въпрос.
Как да отговорите на първия въпрос. Слушайте два сигнала. Някои потребители ви казват директно: вече правят нещо в DeFi, например теглят заеми срещу криптото си, и искат същото в портфейла ви. Други никога не питат, но поведението им показва същата нужда: средства, изтеглени от платформата, заобиколни решения, функции, които ползват другаде. Заявките ви казват какво да изградите. Поведението ви казва колко хора наистина имат нужда от него. Към това как бих го тествал се връщам в края. Тук е важно едно разграничение. Първият въпрос е за клиентите на платформата като цяло. Петият е по-тесен: кой би държал конкретния актив и какво му позволява токенът да прави с него.
Въпрос втори: какво позволява законът?
В Европа точно тук става трудно.
Стейбълкойните не могат да плащат лихва. MiCA, регламентът на ЕС за криптоактивите, го забранява в членове 40 и 50.[6] Токенизиран фонд на паричния пазар може да плаща лихва, защото е ценна книга, а не стейбълкойн. Изглежда като дребен детайл. А решава кои продукти изобщо могат да съществуват.
Правото за ценните книжа е разпокъсано. Германия, Франция и Люксембург не са съгласни в кой момент токенизираната ценна книга всъщност сменя собственика си. А токенизираната ценна книга си остава ценна книга, така че набирането на средства от инвеститори с нея е ограничено като при всяка друга. Лицензирана платформа за колективно финансиране в ЕС може да набере до 5 млн. евро за едно дружество за 12 месеца.[7] Новото изключение за малки предлагания позволява до 12 млн. евро без пълен проспект, а държавите членки могат да свалят прага до 5 млн. евро.[8]
Има решение на масата. Euroclear и Clearstream предлагат незадължителен общоевропейски „28-и режим“ за токенизирани дългови ценни книжа: един сборник от правила, към който емитентите могат да се присъединят, успоредно с 27-те национални системи.[9] Идеята ми харесва и други в бранша вече са аргументирали добре защо е нужна. Не се съмнявам в идеята. Съмнявам се в политиката: 27 национални системи, заедно с регистрите и посредниците, изградени около тях, ще трябва да отстъпят. Това, че двама от най-големите утвърдени играчи стоят зад предложението, е добър знак. Ако аз го защитавах, щях първо да видя кой все още губи и да го привлека първи.
Разходите за съответствие са предимно фиксирани. Това според мен е пропуснатата точка. Проспект, лиценз и правни становища струват горе-долу еднакво, независимо дали набирате 3 млн. или 300 млн. евро. Затова удрят най-силно най-малките емитенти. Неудобно е, защото по-лесният достъп до капитал за малките компании е едно от често обещаваните предимства на токенизацията, включително от ОИСР.[10] В предложението си за реформа на пилотния режим за DLT самата Европейска комисия посочи тежестта на изискванията за по-малките фирми като една от основните пречки. Тя предложи облекчен режим за малките оператори.[11] Това все още не се е случило: предложението още се преговаря.
Въпроси трети и четвърти: кой издава и защо токен?
Ето какво има в блокчейна днес, без стейбълкойните.[12]
Какво е ончейн днес
Разпространени токенизирани активи по клас, без стейбълкойни. Общо $39,8 млрд.
Всеки клас активи отговаря различно на въпроса „защо токен“.
- Американските държавни ценни книжа (14,7 млрд. долара) водят, защото са доларови пари с доходност, които се движат денонощно. Токенизиран фонд с американски ДЦК може да стои на борса като обезпечение и да продължава да носи лихва. Crypto.com, Deribit и Binance вече приемат така фонда BUIDL на BlackRock.[13]
- Кредитът (8,1 млрд. долара) свързва кредитополучатели от реалната икономика с кредитори в блокчейна. Платформа набира стейбълкойни в блокчейна, отпуска ги на бизнес, предава лихвата и задържа такса. Доходността е истинска. Рискът от неплащане също.
- Суровините (5,1 млрд. долара) са предимно злато. Можете да държите част от кюлче, да търгувате по всяко време и да го пазите в собствения си портфейл. Освен това купувате и продавате близо до пазарната цена, без надценките на дилърите за физическо злато, където дори изборът на кюлче или монета променя цената.
- Активните стратегии (4,6 млрд. долара) са токенизирани фондове, чиито мениджъри търгуват активно, в стила на хедж фондовете, вместо да държат един актив.
- Акциите (3,7 млрд. долара) обещават търговия 24/7 и достъп извън САЩ. За мен по-голямата полза е да ги накараш да работят: като обезпечение или за доходност, изплащана в същата акция.
Сега погледнете дъното на графиката. Недвижимите имоти, активът, който повечето хора си представят, когато чуят „активи от реалния свят“, са 225 млн. долара. Това е 0,6% от общото.
Тази година токенизираните акции повдигнаха още един въпрос: дали емитентът изобщо е компанията? Според „изключението за иновации“ на Комисията по ценни книжа и борси на САЩ от 17 септември 2026 г. трети страни могат да токенизират акции, листвани в САЩ, без участието на компанията. Компанията има 30 дни да възрази.[14] Не всички са доволни.
Не всяка компания иска акциите ѝ да бъдат токенизирани
Можете да токенизирате почти всичко. Това не означава, че трябва, нито че компанията е съгласна.
OpenAI · юли 2025
Заяви, че „OpenAI токените“ на Robinhood не са акции на OpenAI и че компанията никога не е одобрявала прехвърляне на акции.
Anthropic · май 2026
Предупреди, че всяко прехвърляне на нейни акции без одобрение на борда е нищожно, включително чрез токени.
AMC · септ. 2026
Главният ѝ изпълнителен директор възрази срещу това, че Robinhood емитира токен, следващ акциите на AMC, без съгласието на компанията. Отговорът на Robinhood: „пратете адвокатите си“.
Microsoft, Alphabet, Goldman Sachs · окт. 2026
Възразиха срещу търговията с техни акции като токени на OKXICE, платформата на OKX и собственика на Нюйоркската фондова борса. Само за дни възразиха шестнадесет компании; през ноември се присъедини и SpaceX.
Разбирам ги. Токен с името на компанията, търгуван на плитък пазар, може да се отдалечи от реалната цена на акцията. Компанията поема репутационния риск, без да се е съгласявала на нищо. Това, че можеш да токенизираш нещо, не значи, че трябва.
Въпрос пети: кой го държи?
Виждам пет причини непрофесионален инвеститор да предпочете токен пред самия актив: достъп 24/7, използване като обезпечение, доходност, отворен достъп и, за крипто инвеститорите, възможността капиталът да остане в блокчейна. Последната е специфична за криптото: ако по-голямата част от капитала ви вече е в блокчейна, предпочитате да купите актива там, вместо да изтеглите средствата в банка, да чакате превода и да ги депозирате при брокер. Всяка идва с уловка.
Защо инвеститорът на дребно би искал токенизиран актив?
Ако вече можете да купите акцията в приложението си, токенът трябва да добавя нещо.
Достъп 24/7
Реално днесТърговия извън работното време на борсата.
Обезпечение
Ранен етапЗаем срещу акция или фонд, без да ги продавате.
Доходност
Реално, като фондТокенизираните фондове на паричния пазар плащат лихва.
Отворен достъп
ЧастичноВсеки, отвсякъде, от всеки портфейл.
Капиталът остава в блокчейна
Реално днесЗа крипто инвеститори: купувате актива със средствата, които вече държите в блокчейна, без да ги теглите в банка и да ги депозирате при брокер.
Най-важната уловка е най-простата. Инвеститорите в Европа и САЩ вече могат да купят Apple или Nvidia в приложения като Revolut, Trade Republic или Bitpanda. Токен на същата акция не добавя нищо, ако не добавя полезност.
Обезпечението е първата: да вземете заем срещу акциите или фондовете си, без да ги продавате. Kamino, протокол за кредитиране в Solana, започна да приема токенизирани акции като обезпечение през юли 2025 г.[15]
Доходността е втората: да държите акция и с времето да имате повече от нея. Трезор (vault) в IPOR Fusion, където работех, прави точно това с токенизирани акции на Nvidia в Base. Той взема заем в долари срещу акциите, отпуска ги и изплаща доходността обратно в Nvidia.
Nvidia Carry TradeДепозирайте токенизирана Nvidia (NVDAc). Трезорът взема USDC назаем срещу нея в Aave, отпуска ги в Morpho и Aave и изплаща доходността в NVDAc. Куратор: Tau Labs.app.ipor.io · трезор на IPOR Fusion в Base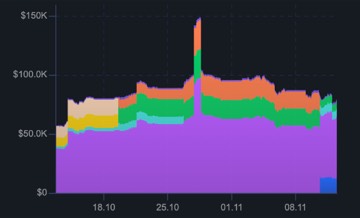
Тази доходност винаги идва с допълнителен риск. Затова истинските въпроси са как се управлява рискът, дали възвръщаемостта си струва и дали нещо го застрахова. Отговорете на тях в портфейл, който хората вече познават и на който имат доверие, и това е продуктът, който може да привлече интерес.
Вижте кой строи и ще забележите модел.
Кой какво прави
Платформите за инвеститори на дребно залагат на американски акции, институционалните играчи на фондове и американски ДЦК.
Robinhood
Robinhood Chain · Arbitrum OrbitНа дребноТокенизирани акции извън САЩ; дългови ценни книжа от емитент в Джърси. Блокчейнът работи от 1 юли 2026.
Kraken + Backed (xStocks)
Solana · Ethereum · BNBНа дребноТокенизирани американски акции и ETF, използваеми в DeFi; търгуват се и на платформата 360X на Deutsche Börse. Лондонската фондова борса планира да предложи 100-те си най-големи компании като xStocks.
Coinbase
BaseНа дребноТокенизирани американски акции, емитирани нативно в Base от 24 авг. 2026 (първо Apple, Nvidia, Meta, Alphabet), а акциите се държат чрез Alpaca. За потребители извън САЩ в допустими държави.
Securitize
МултичейнИнституционалниАгент на BlackRock BUIDL; лиценз в ЕС за търговия и сетълмент по пилотния режим за DLT (Испания).
Ondo
МултичейнИ дветеТокенизирани акции, американски ДЦК (OUSG) и доходност (USDY).
21X
Polygon · StellarИнституционалниПървата платформа в ЕС с лиценз едновременно за търговия и сетълмент на токенизирани ценни книжа по пилотния режим за DLT (BaFin, декември 2024).
Платформите за непрофесионални инвеститори започват с големи американски компании, институционалните играчи с фондове и американски ДЦК. Европейските акции едва тръгват: Лондонската фондова борса и Payward, компанията майка на Kraken, планират да пренесат 100-те най-големи компании в Лондон в блокчейна като xStocks.[16]
Европа: акциите и соларите минават, имотите се затрудняват
Засега това, което е в блокчейна, е предимно американско. Европа е възможността, затова ето как въпроси от втори до пети се прилагат към четири европейски кандидата, които постоянно се появяват в презентации за токенизация. Първият въпрос зависи от потребителите на всяка платформа, затова не е в таблицата. Посочил съм конкретно какво точно се токенизира, защото „токенизиране на имоти“ може да означава десет различни неща.
Тестът за токенизация
Въпроси от втори до пети (Фигура 2), приложени към европейски кандидати. Първият въпрос зависи от потребителите на всяка платформа.
| Въпрос | Европейски акции и индекси | Соларен или вятърен парк | Заеми за малък бизнес | Сгради под наем |
|---|---|---|---|---|
| Какво се токенизира | Токен, следващ листвана акция (например компания от DAX) или индекс | Облигация, която финансира един конкретен проект, а не акции в девелопера | Облигация или дългов инструмент на една компания, а не нейни акции | Акции в дружество (SPV), което притежава една жилищна или офис сграда |
| Закон | Ценна книга; обикновено се емитира като тракер от трета страна, както при xStocks | Облигация в рамките на същите лимити; германският eWpG позволява нативни цифрови облигации | Ценна книга. Лиценз за колективно финансиране в ЕС до €5 млн. годишно или изключение за малки предлагания до €12 млн. | Ценна книга плюс националното вещно право |
| Емитент | Компания за токенизация или брокер | Проектното дружество | Малък бизнес, който се нуждае от кредит | Девелопер или управител на имоти |
| Защо токен | Обезпечение и доходност; самата акция вече е в приложението ви | Финансиране на един проект с приходи от продажба на електроенергия, с малки суми | По-евтино набиране на малки суми, автоматично изплащане на лихви | Малки суми, наем, изплащан ончейн |
| Кой го държи | Европейски спестители, които искат да теглят заем срещу активите си или да печелят от тях | Местни инвеститори и инвеститори на дребно, които търсят зелен, стабилен доход | Клиенти, местната общност, спестители | Инвеститори на дребно, търсещи доходност |
| Извод | Най-ясно търсене Ако токенът прави това, което акцията не може | Най-силният случай от реалната икономика Продуктивен, плаща на притежателя, ясен платец | Дълг да, капитал рядко Фиксираните разходи за регулаторно съответствие изяждат малките емисии | Първо доходност, изход с отстъпка Малко купувачи, затова продажбите обикновено са под стойността |
Два резултата се открояват. Европейските акции и индекси имат най-ясното търсене, стига токенът да прави нещо, което акцията в приложението ви не може. А възобновяемата енергия ми е най-интересна. Не купувате акции на листвана соларна компания, което всеки вече може да направи. Кредитирате един конкретен соларен парк и получавате плащания от тока, който той продава. През април токенизирана облигация до 3 млн. евро направи точно това за соларния парк Ратекау в Северна Германия.[17]
Имотите са слабото място, и фиксираните разходи са само част от причината. Всяка държава има собствен имотен регистър и имотно право, затова токенът обикновено стои върху акции на дружество, което притежава сградата, а не върху самата сграда. Цената идва от оценка, а не от пазар. А когато искате да излезете, купувачите са малко, затова продажбите обикновено са под стойността.
Перфектният токенизиран актив може никога да не съществува
Как би изглеждал тогава перфектният токенизиран актив? За мен той е издаден нативно, така че токенът е собствеността, и го държите в собствения си портфейл. Движи се свободно и се търгува на публични децентрализирани борси срещу стейбълкойни, крипто и други токенизирани активи. Работи като обезпечение и всеки по света може да го придобие. И никой не може да го замрази, да си го вземе обратно или да го обяви за невалиден.
Главният изпълнителен директор на Tether Паоло Ардоино направи сходно наблюдение в подкаста на Stephan Livera този месец: спрете да токенизирате акции на Apple, токенизирайте неща, които произвеждат. Примерите му бяха от земеделска земя и фабрики до гори и водноелектрически централи.[18] Съгласен съм с посоката. Акциите вече са дигитални. Продуктивните активи от реалния свят са мястото, където токенизацията може да отвори нещо ново.
Ето как днешните активи се представят спрямо моя списък. Биткойн не е токенизиран актив (той е роден в собствения си блокчейн), но е еталонът за това как изглежда изцяло ончейн актив.
Перфектният токенизиран актив: моята оценка
Моя оценка. Биткойн не е токенизиран актив; тук е като еталон за това как изглежда „изцяло ончейн“.
| Актив | Продуктивен | Плаща на притежателя | Нативен | Самостоятелно съхранение | Свободен трансфер | DeFi и обезпечение | Глобален достъп | Без „бутон за спиране“ |
|---|---|---|---|---|---|---|---|---|
| Американски ДЦК / парични фондове | ||||||||
| Частен кредит | ||||||||
| Токенизирано злато | ||||||||
| Американски акции (отворени токени) | ||||||||
| Недвижими имоти, земя, енергия | ||||||||
| Биткойн |
Нито един актив от реалния свят не отговаря на всички критерии. Биткойн отговаря на повечето, но не финансира нищо и не плаща нищо. Най-близо по прехвърляемост са отворените токени на акции като xStocks, но и те не са нативни, не са достъпни за всички и имат емитент, който може да ги спре.[19]
Последната колона е истинската пречка.
Кой може да спре вашия токен?
Зад всеки реален актив стои някой извън блокчейна, който трябва да уважи правото по токена. Именно там е „бутонът за спиране“.
Биткойн
Няма емитент, няма замразяване.
Стейбълкойни
Емитентите могат да блокират и замразяват адреси.
Токенизирано злато
Paxos замрази 11 184 PAXG, свързани с FTX (2022).
Отворени токени на акции
xStocks в Solana: емитентът може да спре всички трансфери и да премести или изгори токени във всеки портфейл.
Ценни книжа с ограничен достъп
ERC-3643: замразяване, принудителен трансфер и възстановяване, заложени в дизайна.
Всеки актив от реалния свят има някого извън блокчейна, който трябва да уважи вземането: попечител, регистратор, съд. Този някой може да спре токена, а понякога е длъжен. Paxos замрази над 11 000 златни токена PAXG, свързани с FTX, по разпореждане на правоохранителни органи.[20] ERC-3643, стандарт за токени за регулирани ценни книжа, има вградени замразяване и принудителни прехвърляния.[21]
При биткойн кодът е достатъчен, за да премахне бутона за спиране, защото зад него няма нищо извън блокчейна. При актив от реалния свят не е. Дори договорът на токена да няма функция за замразяване, попечителят може да откаже да го изкупи обратно, а компанията може да обяви прехвърлянето за нищожно, както направи Anthropic тази година.[22] Бутонът за спиране просто се мести извън блокчейна.
Това, което може да подобри ситуацията, е законът. Ако законът казва, че самият токен е правното основание за собственост, собствеността се движи с токена и никой емитент не може да я отмени по свое желание. Тя би могла да бъде отменена само в няколко случая, записани в закона и еднакви за всички, като кражба, загубени ключове или съдебно решение. Точно такова правило може да въведе един 28-и режим и затова смятам, че е важен.
Не съм сигурен, че перфектният токенизиран актив изобщо може да съществува, поне при регулации, каквито обикновено се пишат. Контролът често е изискване, а не дефект: регулаторите искат някой, който може да действа при измама, грешки, загубени ключове и санкционирани портфейли. Така че реалистичната цел не е нулев контрол. А тесен контрол, записан в закона, еднакъв за всички и видим за притежателя, преди да купи.
Ако създавах блокчейн за токенизация
Вече много брокери и борси създадоха свои блокчейни, най-често втори слоеве на Ethereum (Ethereum L2). Всички се нуждаят от едни и същи основи: стейбълкойн, който може да се издава и изкупува нативно в блокчейна, сигурен мост, по който да се прехвърлят средства, партньори с истински продукти и финансови стимули, които правят възможностите по-привлекателни при старта. Това са предпоставки, а не стратегия. Всички ги имат, затова за потребителя блокчейните изглеждат еднакви. Ако водех проект за токенизация на активи чрез собствен блокчейн, бих започнал от три хипотези за това какво може да го отличи.
- Проверка на самоличността веднъж, после навсякъде. KYC, направен в приложението, се пренася към собствения портфейл на потребителя без попечител. Тогава активите с бял списък престават да са задънена улица и регулираният DeFi става възможен.
- Обезпечение от първия ден. Нека потребителите могат да получат заеми срещу това, което вече държат: първо крипто, после токенизирани акции и фондове.
- Европейските активи като входна точка. Това важи за платформа, чиито клиенти са предимно европейци. Потребителите следва да изразят интерес, затова бих го тествал, а не предполагал. Но токенизирани европейски акции и индекси, които работят като обезпечение и в идеалния случай носят доходност, биха дали на европейските спестители нова причина да държат европейски компании. Това съвпада с усилията на самия ЕС спестяванията да се инвестират в Европа, Съюза за спестявания и инвестиции.[23] Енергийните проекти могат да последват.
Зад трите стои дистрибуцията. Robinhood и Kraken вече я имат, както и всеки брокер с милиони клиенти. Въпросът е дали тези клиенти биха започнали да използват и портфейла на платформата със самостоятелно попечителство (self-custody), какво би ги накарало да го направят и дали биха го препоръчали на приятелите си. Точно за това са трите хипотези. Голямата база от непрофесионални клиенти и банковите партньори значат повече от поредната платформа за емитиране.
Кой стартира с вас. В идеалния случай работеща DeFi екосистема от първия ден, а не „очаквайте скоро“. За мен основите са пет. Стейбълкойн в евро, в най-добрия случай издаден нативно в блокчейна; пренесен по мост също работи, просто е по-малко елегантно. Мост, по който да се пренасят и други активи. За брокер най-добрият мост може да е собственото му приложение: ако потребителите могат да прехвърлят избрани активи от приложението към портфейла си със самостоятелно попечителство, ликвидността идва още от първия ден. DEX с реална ликвидност. Пазар за кредитиране на утвърдена платформа с дълга история, като Aave, Morpho или Compound, където активите в блокчейна служат за обезпечение. И оракули, които оценяват всичко това. Върху тях ви трябва емитент с истински актив. След това идват трезорите: стратегии, изградени върху тези пазари, като трезора с Nvidia по-горе. Перпетюъли и пазари за прогнози са допълнения, а не основи. В æternity видях какво става, когато историята излиза преди партньорите и ликвидността. Харчите внимание, което не може да се купи обратно.
Едно водещо действие, измерено. Не „блокчейнът вече работи“. Изберете едно нещо, което всеки потребител може да направи в крипто портфейла още първия ден, например „вземи заем в евро срещу биткойна си“ или „печели от фонд с европейски ДЦК“. Така стартът е лесен за обяснение и получавате мярката: колко потребители го направиха и колко още го правят след 90 дни. Бих поставил тези цели преди старта и бих оценил старта по тях, а не по депозитите през първата седмица.
Токен с една ясна роля. Много блокчейни издават и собствен токен, макар че блокчейните на брокери като Robinhood засега не са го направили. Ако го направите, той може да е най-ценният ви актив или най-големият ви пасив. В IPOR Labs стартът на токена ни дойде с кампания за liquidity mining. Депозитите скочиха от 2,4 млн. до почти 43 млн. долара за около два месеца. Много от дошлите купиха токена само за да го стейкнат, прибраха наградите, продадоха и си тръгнаха. Наричах ги скакалци. Индустрията ги нарича наемнически капитал. Plasma, блокчейн, свързан с Tether, показа същото в голям мащаб през 2025 г. Наградите в токени привлякоха 6,6 млрд. долара в пазара на Aave в Plasma за седмици след старта. После депозитите паднаха до около 1,7 млрд. долара.[24] Това е един от многото примери. Стартовете със стимули изглеждат като огромен успех точно толкова дълго, колкото траят наградите.
Собственият токен на блокчейна: актив или пасив?
От собствения ми опит с DeFi старт със стимули: наградите, които плащат на хората, за да дойдат, привличат хора, които си тръгват.
Дайте на капитала причина да остане. В IPOR направихме нещата по друг начин с Fusion, по-късния ни продукт с трезори, и депозитите нараснаха от 7 млн. до 67 млн. долара. Имаше програма с точки, но според мен тя имаше най-малко значение. Повече направиха самата доходност, прозрачността, доверието в кураторите (curators) на трезорите и по-простият интерфейс. Ако все пак плащате стимули, възнаграждавайте капитал, който остава три, шест или дванадесет месеца. Колко остава е по-важно от това колко пристига.
Как бих го тествал. Това са хипотези, а не отговори, така че това е първият въпрос на практика. Бих направил кратки интервюта за това какво хората всъщност правят с активите си днес и пилоти само с покани преди публичния старт. Бих слушал и какво банковите партньори постоянно питат в бизнес разговорите и от какво се оплаква общността. Когато всичко това сочи в една посока, имате своя старт.
Предимството е в това, което другите не правят
Токенизацията е лесна. Изборът на актив не е. За всеки, който създава блокчейн за токенизация, това, което другите вече правят, е само стартовата линия. Истинската работа е да откриете какво те не правят. Въпроси от втори до пети ви казват какво е възможно. Първият въпрос, зададен отново накрая, ви казва какво си струва да се изгради. После се ангажирайте с него и го използвайте, за да спечелите нови потребители и да задържите тези, които вече имате.
Перфектният токенизиран актив е посока, а не цел. Продуктивен, нативен, свободно прехвърляем, полезен като обезпечение и невъзможен за спиране: днес нищо не отговаря на всички критерии, а някои може никога да не бъдат изпълнени. Бих заложил на блокчейните, които продължават да се движат към него, с една отличаваща ги стъпка след друга.
Речник на термините
- Arbitrum Orbit
- Технология за създаване на собствен Layer 2 блокчейн върху Ethereum, създадена от разработчиците на Arbitrum. Robinhood Chain я използва, както други блокчейни използват OP Stack на Optimism.
- Base
- Layer 2 блокчейнът на Coinbase върху Ethereum, изграден с OP Stack на Optimism.
- BlackRock BUIDL
- Токенизираният фонд на паричния пазар в щатски долари на BlackRock, управляван съвместно със Securitize. Могат да го държат само одобрени портфейли, минали KYC.
- DeFi
- Децентрализирани финанси: кредитиране, търговия и други финансови услуги, които се изпълняват от смарт договори в публични блокчейни, а не от компания.
- DEX
- Децентрализирана борса: търговска платформа, управлявана от смарт договори, където търгувате от собствения си портфейл без акаунт.
- ERC-3643 (T-REX)
- Стандарт за токени в Ethereum за регулирани ценни книжа. Всеки трансфер се проверява срещу регистър на самоличността; агентът на емитента може да замразява портфейли, да налага принудителни трансфери и да възстановява изгубени токени.
- Kamino
- Протокол за кредитиране в Solana. През юли 2025 г. стана първият голям DeFi кредитор, който приема токенизирани акции (xStocks) като обезпечение.
- KYC
- Know Your Customer (Познавай клиента си): проверки на самоличността, изисквани от правилата срещу прането на пари.
- MiCA
- Регламентът на ЕС относно пазарите на криптоактиви. Членове 40 и 50 забраняват на емитентите на стейбълкойни (а при токените за електронни пари и на доставчиците на крипто услуги) да плащат лихва.
- SPV
- Дружество със специална цел: компания, създадена да държи един актив, например една сграда, така че инвеститорите притежават акции в това дружество.
- xStocks
- Токенизирани акции и ETF, емитирани от Backed и разпространявани от Kraken и други. Всеки токен следва реална акция, държана от попечител.
- Активни стратегии
- Токени, които дават експозиция към активно управлявани стратегии: мандати в стила на хедж фондовете, базисна търговия и сходни подходи (категория на rwa.xyz). Някои други тракери изобщо не ги броят за реални активи.
- Акции
- Токени, които следват акции на листвани компании. Повечето дават ценова експозиция, но не и пълните права на акционер.
- Американски държавни ценни книжа (ДЦК)
- Дълг на американското правителство, предимно краткосрочни съкровищни бонове, държан чрез токенизирани фондове. Най-големият клас токенизирани активи.
- Биткойн като еталон
- Биткойн не е токенизиран актив: той е нативен за собствения си блокчейн и зад него не стои нищо извън блокчейна. В таблицата е като еталон за това как изглежда „изцяло ончейн“.
- Бутон за спиране
- Всяка страна, която може да замрази, да си върне, принудително да прехвърли или да анулира вашия токен.
- Бял списък
- Списък с одобрени портфейли с проверена идентичност. Смарт договорът на токена отхвърля всеки трансфер към портфейл, който не е в списъка.
- Втори слой (Layer 2, L2)
- Отделен блокчейн, който обработва собствените си транзакции, но ги уравнява в Ethereum и разчита на неговата сигурност. Примери са Base на Coinbase, Ink на Kraken и Robinhood Chain.
- Държавен дълг извън САЩ
- Облигации и съкровищни бонове на правителства извън САЩ, например на държави от еврозоната.
- Изключение за малки предлагания
- Съгласно EU Listing Act публичните предлагания под €12 млн. на емитент за 12 месеца могат да минат без пълен проспект, от юни 2026 г. Държавите членки могат да намалят прага до €5 млн.
- Кредит (частен кредит)
- Заеми за бизнеси и други кредитополучатели, отпуснати извън публичните облигационни пазари и финансирани ончейн. rwa.xyz ги разделя на четири вида: кредит, обезпечен с активи (заеми срещу конкретни активи или вземания), специализирано финансиране (нишово кредитиране, например търговско финансиране), корпоративен кредит (заеми за компании) и диверсифициран кредит (фондове, които съчетават няколко вида).
- Куратор (curator)
- Професионален риск мениджър, който управлява трезор: решава кои пазари за кредитиране използва и при какви условия (лимити, тавани), и ги коригира според движението на пазарите.
- Лиценз за колективно финансиране в ЕС (ECSP)
- Регламентът за европейските доставчици на услуги за колективно финансиране. Лицензирана платформа може да набере до €5 млн. на собственик на проект за 12 месеца, с паспорт за целия ЕС. Има лобиране за увеличение до €12 млн., но то не е прието.
- Наемнически капитал
- Пари, които идват само заради стимулите и си тръгват в момента, в който те свършат или се появи по-добра оферта. Наричат го още наемническа ликвидност.
- Нативна емисия
- Токенът е правният запис на собствеността. Зад него не стои отделен хартиен сертификат или регистър (възможно е по германския eWpG и френския режим DEEP).
- Обезпечение
- Актив, заложен като гаранция за заем. Ако стойността му падне твърде много, кредиторът може да го продаде (ликвидация).
- Оракул (oracle)
- Услуга, която пренася външни данни в блокчейна, най-вече цени, за да могат смарт договори като пазарите за кредитиране да оценяват обезпечението. При реален актив пренася и неговата цена или стойността на фонда.
- Пилотен режим за DLT
- Пробната рамка на ЕС (от март 2023 г.), която позволява на лицензирани платформи да търгуват и извършват сетълмент на токенизирани ценни книжа в разпределени регистри.
- Плаща на притежателя (доходност)
- Притежателят получава доход: лихва, дивиденти или наем. Това е различно от „финансира реална дейност“: златото не финансира нищо и не плаща нищо; американските ДЦК ви плащат, но финансират основно правителство.
- Представен актив
- Токен, който не може да напусне платформата на емитента или да се движи между портфейли. Регистърът е ончейн, но покупките, продажбите и плащанията все още минават през банки или други посредници (определение на rwa.xyz).
- Продуктивен (финансира реална дейност)
- Парите зад токена финансират нещо, което произвежда: ферма, фабрика, сграда, бизнес заем. Един актив може да е продуктивен, без да плаща директно на притежателя (например акции на растежни компании без дивидент).
- Разводняване
- Новите токени, отпечатани за изплащане на награди, намаляват дела, който представлява всеки съществуващ токен, и това натиска цената надолу, освен ако реалното търсене не расте също толкова бързо.
- Разпространен актив
- Токен, който може да се прехвърля към портфейли извън платформата на емитента и между портфейли, включително токени, ограничени с бял списък (определение на rwa.xyz).
- Репо
- Споразумение за обратно изкупуване: краткосрочен заем, при който едната страна продава ценни книжа (обикновено държавни облигации) и се задължава да ги изкупи обратно, често на следващия ден. Гръбнакът на краткосрочното финансиране на банките.
- Самостоятелно съхранение
- Държите актива в собствения си портфейл, със собствените си ключове, а не при брокер.
- Суровини
- Предимно токенизирано злато (например PAXG и XAUT), като всеки токен е обезпечен с физически метал в трезор.
- Такса за транзакция (gas)
- Таксата, която се плаща на блокчейна, за да обработи транзакция.
- Трезор (vault)
- Смарт договор, който събира депозити и ги управлява по зададена стратегия (кредитиране, зацикляне, ребалансиране), обикновено под надзора на куратор. Вложителите получават токен, който представлява дела им.
- Фиктивна търговия (wash trading)
- Търговия със самия себе си или в кръг, за да се създаде фалшив обем. Когато токенът награждава обема или таксите с отстъпки или точки, някои трейдъри въртят сделки само за да приберат наградите.
- Фонд на паричния пазар
- Фонд, който държи много краткосрочен, висококачествен дълг, например съкровищни бонове. Нисък риск, плаща лихва. Токенизиран, той е ценна книга, затова може да носи доходност там, където стейбълкойнът не може.
- Частен / рисков капитал
- Дялове във фондове, които инвестират в частни компании, от стартъпи (рисков капитал) до зрели фирми (частен капитал).
Източници
- Adam Lawrence (rwa.xyz) at The Future of Capital Markets, Lugano, Oct 2026. Cryptohopper News
- rwa.xyz Global Market Overview: distributed and represented asset value, 12 Nov 2026
- Broadridge: Distributed Ledger Repo processes $7.6 trillion in October (Nov 2026)
- Robinhood Assets (Jersey) Limited: stock token product disclosures
- rwa.xyz: tokenization types, distributed and represented assets
- Regulation (EU) 2023/1114 on markets in crypto-assets (MiCA), Articles 40 and 50
- Regulation (EU) 2020/1503 on European crowdfunding service providers
- Regulation (EU) 2024/2809, the Listing Act (prospectus changes apply from 5 June 2026)
- Euroclear: a 28th regime for tokenized debt securities (May 2026)
- OECD: The Tokenisation of Assets and Potential Implications for Financial Markets
- Taylor Wessing: DLT Pilot Regime reform (Jun 2026); Regulation Tomorrow on the Council position (Oct 2026)
- rwa.xyz: tokenized asset dashboard, distributed value excluding stablecoins (23 Oct 2026)
- Cointelegraph: Deribit and Crypto.com accept BUIDL as collateral (Jun 2025); Binance followed in Nov 2025
- Gibson Dunn: SEC opens five-year sandbox for tokenized trading of NMS stocks (Sep 2026)
- The Block: Kamino integrates tokenized xStocks as collateral (Jul 2025)
- Payward and London Stock Exchange partner on tokenization (31 Aug 2026)
- Cashlink: tokenized capital market infrastructure on Stellar, incl. the Ratekau solar bond (Apr 2026)
- Stephan Livera Podcast, SLP786 with Paolo Ardoino (Nov 2026)
- Solana: xStocks case study (token controls)
- Paxos: freezing PAXG tokens related to FTX (Nov 2022)
- EIP-3643: T-REX, token for regulated exchanges
- Anthropic: unauthorized Anthropic stock sales and investment scams
- European Commission: Savings and Investments Union strategy (Mar 2025)
- Plasma: Aave on Plasma (deposit figures); DefiLlama XPL price history
Фигурите посочват своите източници под всяка от тях.